Подарки сотрудникам: налоги и документы в 2026 году
Разбираемся простым языком: когда с подарка сотруднику нужно платить НДФЛ и взносы, при чём тут НДС, какие документы оформить и как уложиться в необлагаемый лимит.
Содержание статьи
Компания решила порадовать коллектив новогодними подарками — и тут бухгалтерия задаёт вопросы: а как это провести, будет ли НДФЛ, нужны ли договоры? Разберём основные правила. Статья не заменяет консультацию бухгалтера, но поможет понять, о чём договариваться заранее и как выбрать подарки, чтобы не было лишних налогов.
Информация актуальна на момент публикации — осень 2026 года. Налоговые правила меняются, поэтому перед оформлением сверьтесь с действующей редакцией Налогового кодекса или со своим бухгалтером.
Коротко: главные цифры
| Что | Правило | Где написано |
|---|---|---|
| НДФЛ | Не облагаются подарки до 4 000 ₽ в год на человека, сверх — облагаются | п. 28 ст. 217 НК РФ |
| Страховые взносы | Подарок по договору дарения к празднику — не облагается; подарок за результаты работы — облагается | ст. 420 НК РФ |
| НДС | Безвозмездная передача подарка считается реализацией | пп. 1 п. 1 ст. 146 НК РФ |
| Налог на прибыль | Подарки к праздникам не уменьшают налоговую базу | п. 16 ст. 270 НК РФ |
| Договор дарения | Письменный, если дарит организация и подарок дороже 3 000 ₽ | п. 2 ст. 574 ГК РФ |
НДФЛ: лимит 4 000 ₽ в год
Подарки от работодателя — организации или ИП — не облагаются НДФЛ, если их общая стоимость за календарный год не превышает 4 000 ₽ на одного человека. Лимит считается по всем подаркам за год: если сотрудник получил подарок на 23 Февраля за 2 000 ₽ и на Новый год за 3 000 ₽, облагается 1 000 ₽ превышения.
С суммы сверх лимита работодатель как налоговый агент удерживает НДФЛ из зарплаты сотрудника. Важно: налог считается со стоимости подарка, включая НДС, если он был в цене покупки.
Отсюда простой практический вывод: если в течение года подарков больше не планируется, подарок до 4 000 ₽ не создаёт для сотрудника НДФЛ. А если в компании принято дарить подарки ещё и на 8 Марта и 23 Февраля, распределите лимит заранее.
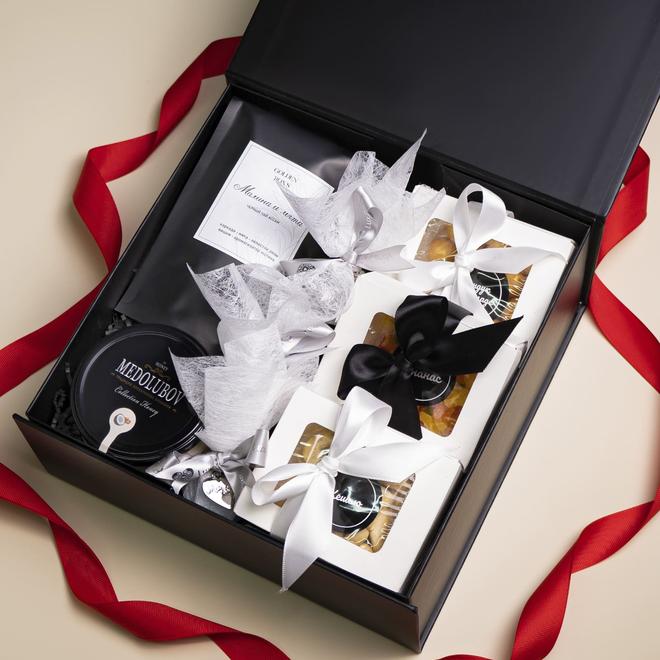
- от 10 до 20 шт10–20 шт2 490 ₽
- от 21 до 50 шт21–50 шт2 390 ₽
- от 51 до 100 шт51–100 шт2 290 ₽
- от 101 до 200 шт101–200 шт1 990 ₽
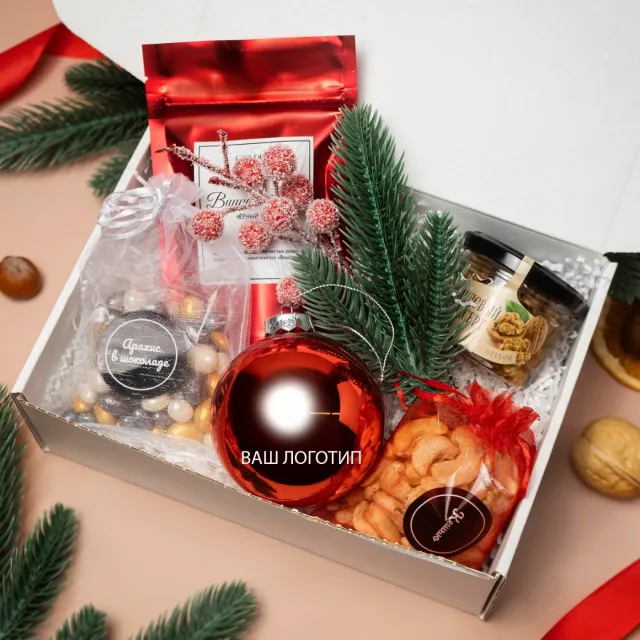
- от 10 до 20 шт10–20 шт2 690 ₽
- от 21 до 50 шт21–50 шт2 590 ₽
- от 51 до 100 шт51–100 шт2 490 ₽
- от 101 до 200 шт101–200 шт2 390 ₽
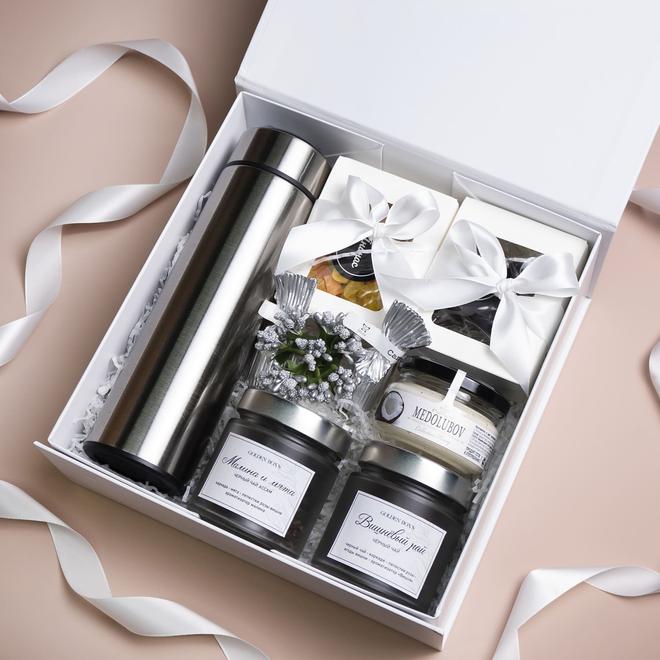
- от 10 до 20 шт10–20 шт3 290 ₽
- от 21 до 50 шт21–50 шт3 190 ₽
- от 51 до 100 шт51–100 шт3 090 ₽
- от 101 до 300 шт101–300 шт2 990 ₽
Страховые взносы
Здесь главное — характер подарка:
- Подарок к празднику по договору дарения — это переход права собственности, а не оплата труда. Такие выплаты взносами не облагаются.
- Подарок «за отличную работу», «по итогам года» — это поощрение, то есть часть оплаты труда. С него начисляются взносы и НДФЛ в полном объёме, без лимита 4 000 ₽.
Поэтому в приказе формулируйте повод как праздник («в связи с празднованием Нового года»), а не как награду за результаты.
НДС при вручении подарков
Для плательщиков НДС безвозмездная передача товаров считается реализацией. Это значит:
- на дату вручения нужно начислить НДС со стоимости подарков;
- входной НДС по купленным подаркам можно принять к вычету, если они изначально приобретались для вручения;
- счёт-фактуру можно оформить один на все подарки — по данным ведомости, без отдельного документа на каждого сотрудника.
Компании, которые не платят НДС, эту часть пропускают. Если ваша компания на УСН и с 2025 года стала плательщиком НДС, уточните порядок у бухгалтера.
Налог на прибыль и УСН
Стоимость подарков к праздникам не уменьшает налог на прибыль — это прямо указано в п. 16 ст. 270 НК РФ. На УСН «доходы минус расходы» подарков также нет в перечне расходов. Иначе говоря, подарки сотрудникам компания оплачивает из чистой прибыли.
Исключение — поощрения, предусмотренные трудовым или коллективным договором: их можно учесть как расходы на оплату труда, но тогда с них придётся заплатить НДФЛ и взносы.
Какие документы оформить
- Приказ о вручении подарков. В нём указывают повод (праздник), список сотрудников или основание для его составления, источник средств и ответственного.
- Документы от поставщика. Договор, счёт, закрывающие документы на партию подарков.
- Ведомость выдачи. Сотрудники расписываются в получении подарка — это подтверждает, кому и когда передан подарок.
- Договор дарения. Обязателен в письменной форме, если подарок дороже 3 000 ₽. Удобно оформить один договор со всеми сотрудниками или включить условие о дарении в ведомость.
Практичный подход: если бюджет позволяет выбрать подарок до 3 000 ₽, получится проще с документами и с запасом по лимиту НДФЛ на другие праздники года.
Подарки клиентам и партнёрам — физлицам
Если компания дарит подарок человеку, который у неё не работает, правило 4 000 ₽ по НДФЛ тоже действует. Но удержать налог с превышения компании не из чего — поэтому при подарке дороже 4 000 ₽ в год она должна сообщить налоговой и человеку о том, что налог не удержан. Для подарков клиентам это ещё один довод не выходить за лимит. Подробнее о подарках клиентам — в статье «Подарки клиентам на Новый год».
Как выбрать подарок с учётом налогов
- До 3 000 ₽ — минимум документов и запас по НДФЛ на другие праздники.
- До 4 000 ₽ — без НДФЛ, если в году больше нет подарков; нужен письменный договор дарения.
- Дороже 4 000 ₽ — НДФЛ с превышения; подходит для руководителей и небольших команд.
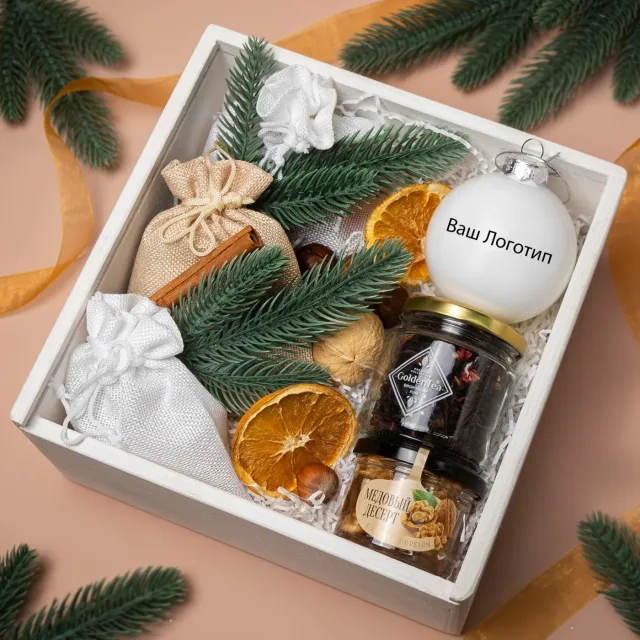
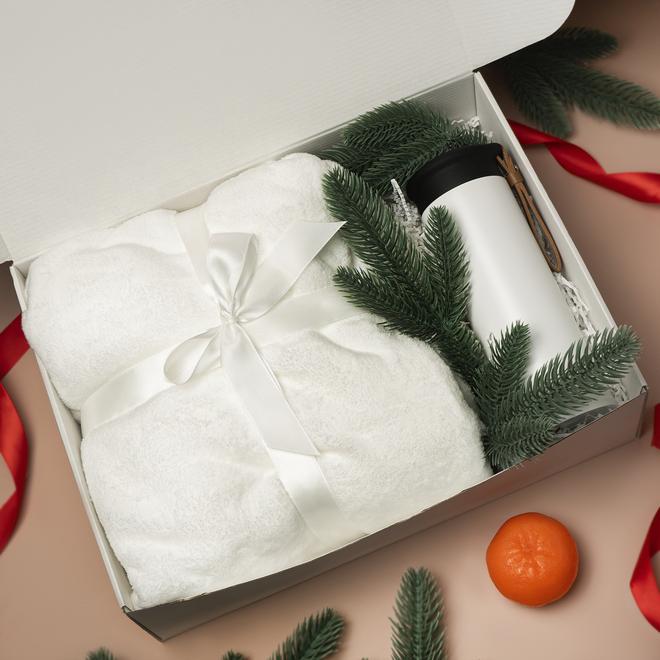
- от 10 до 20 шт10–20 шт3 390 ₽
- от 21 до 50 шт21–50 шт3 290 ₽
- от 51 до 100 шт51–100 шт3 190 ₽
- от 101 до 200 шт101–200 шт3 090 ₽
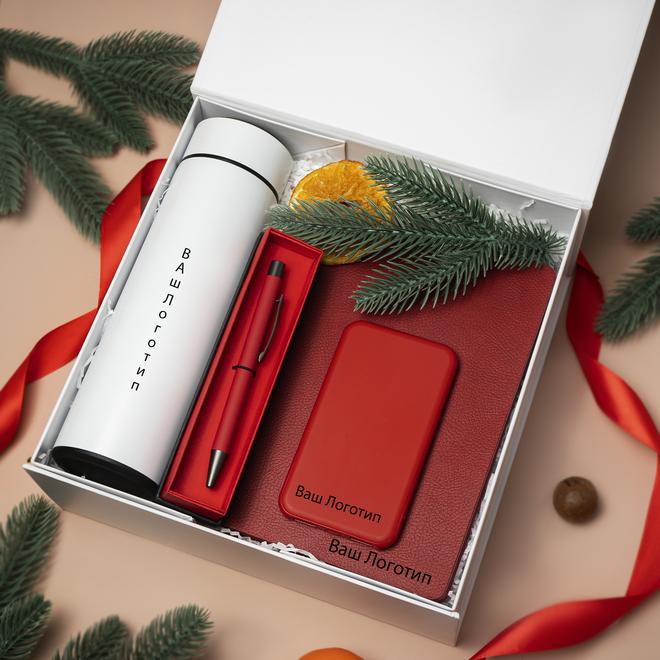
- от 10 до 20 шт10–20 шт3 890 ₽
- от 21 до 50 шт21–50 шт3 790 ₽
- от 51 до 100 шт51–100 шт3 690 ₽
- от 101 до 200 шт101–200 шт3 590 ₽
- от 10 до 20 шт10–20 шт4 390 ₽
- от 21 до 50 шт21–50 шт4 290 ₽
- от 51 до 100 шт51–100 шт4 190 ₽
- от 101 до 200 шт101–200 шт4 090 ₽
При заказе партии мы выставляем счёт на нужное юрлицо, работаем по договору и передаём закрывающие документы — бухгалтерии будет на что опереться.
Итог
Чтобы подарки сотрудникам не создавали налоговых сложностей, дарите их к празднику, а не «за работу», укладывайтесь в 4 000 ₽ в год на человека, оформите приказ, ведомость и — для подарков дороже 3 000 ₽ — договор дарения. А для выбора самих подарков загляните в подборку идей новогодних подарков сотрудникам.
Частые вопросы
Облагается ли подарок сотруднику НДФЛ?
Подарки от организации или ИП стоимостью до 4 000 ₽ за календарный год на одного человека НДФЛ не облагаются (п. 28 ст. 217 НК РФ). С суммы сверх лимита работодатель удерживает налог из зарплаты сотрудника.
Нужно ли платить страховые взносы с подарков?
Если подарок вручён по договору дарения к празднику и не связан с результатами работы, взносами он не облагается. Подарки за трудовые достижения считаются оплатой труда — с них взносы начисляются.
Нужен ли договор дарения с сотрудником?
Если дарит организация и стоимость подарка больше 3 000 ₽, договор дарения заключается в письменной форме (п. 2 ст. 574 ГК РФ). Для подарков дешевле достаточно приказа и ведомости, но договор снимает вопросы о характере выплаты.
Можно ли учесть подарки сотрудникам в расходах?
Подарки к праздникам не уменьшают налог на прибыль (п. 16 ст. 270 НК РФ). Учесть в расходах можно поощрения за работу, если они предусмотрены трудовым или коллективным договором, но тогда это уже оплата труда с НДФЛ и взносами.
Повысили ли лимит 4 000 ₽?
В Госдуму вносились предложения поднять необлагаемый лимит до 10 000 ₽, но на момент публикации статьи действует лимит 4 000 ₽ в год. Перед оформлением проверьте актуальную редакцию п. 28 ст. 217 НК РФ.